
家計管理を始めたいけど、手元に現金がない・・
クレジットカードを使いすぎて、翌月の請求額にびっくり!

給料が入ってもクレカの支払いで現金が消えてしまう・・
そんな悩みを抱えていませんか?
実はわが家がまさにそうです。
わが家は共働きの4人家族。
毎月お給料は入ってくるのに、なぜか手元に現金が残りません。
現金がないからクレジットカードを使い、翌月はその支払いで給料が消えてしまう。
そんな悪循環を何度も繰り返してきました。
このままではいつまでたっても貯金ができない。
そう思い、2026年11月から家計管理を再スタート。
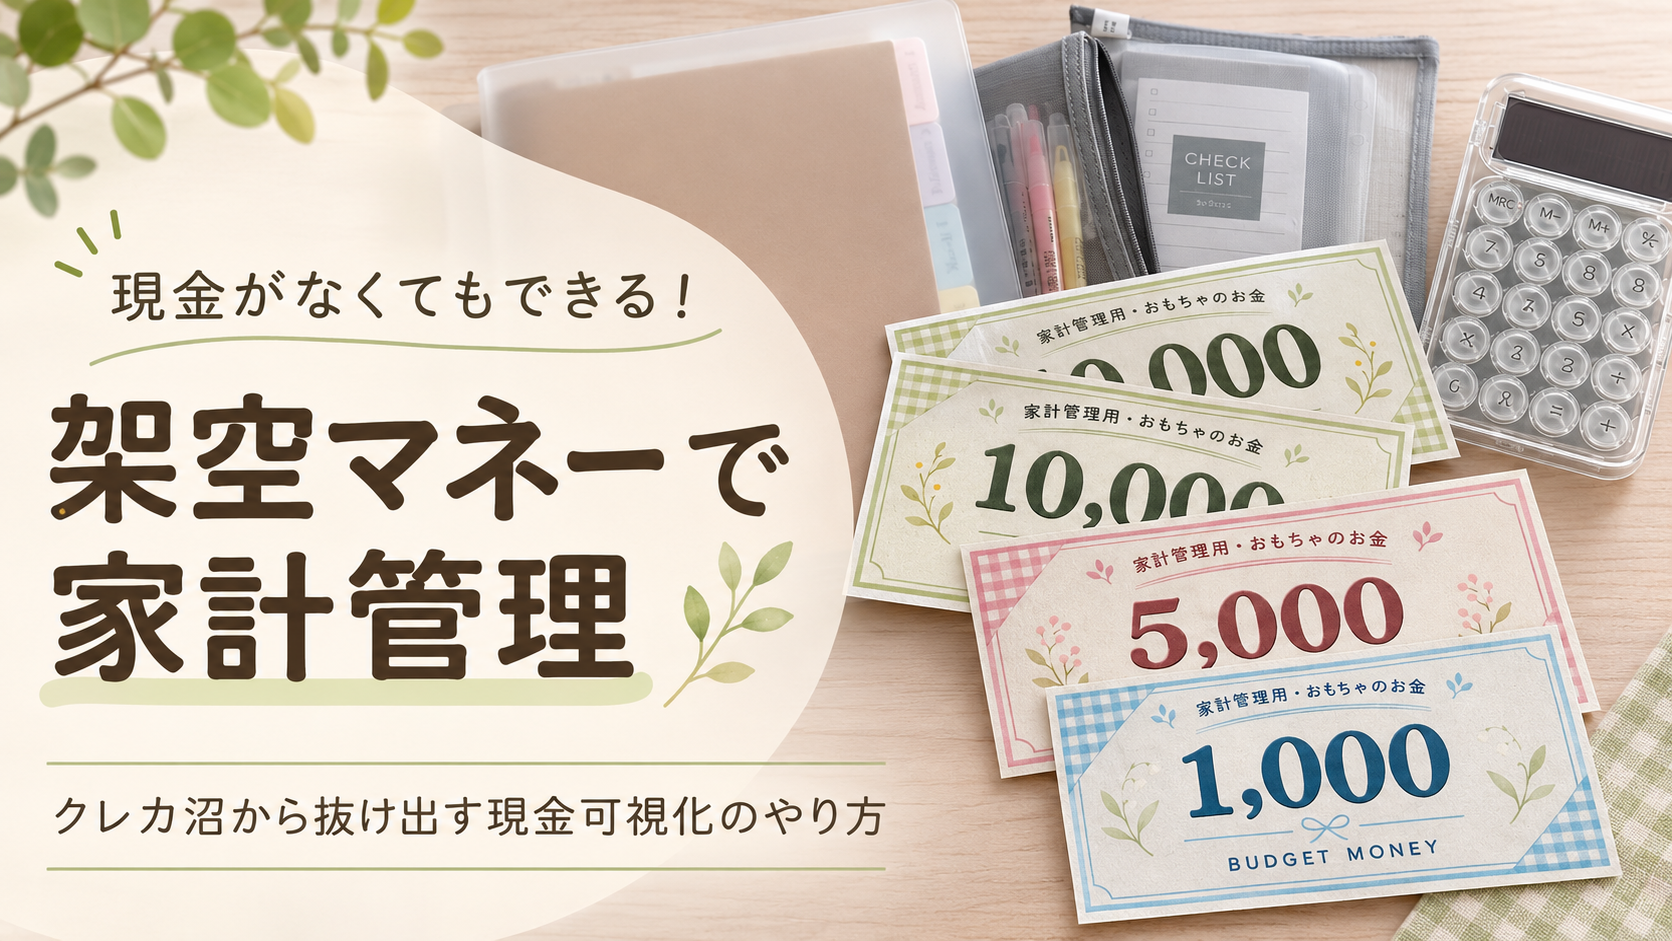
そこで取り入れたのが、架空マネーを使った【現金可視化】の家計管理です。
本物の現金が手元になくても、架空のお金を使って予算と支出を目に見えるようにする方法です。
この記事では、架空マネーを使う理由から具体的な管理方法まで、わが家の実体験を交えて詳しく紹介します。
現金がないのに家計管理?わが家が陥った「クレカ沼」
わが家は、これまでクレジットカードに頼った生活を続けてきました。
食料品や日用品など、生活に必要なものを買うときもクレジットカード。
もちろん、クレジットカード自体が悪いわけではありません。
ポイントが貯まったり、支払いをまとめられたりと、便利な面もたくさんあります。
ただ、わが家の場合は少し違いました。
手元に現金がないから、とりあえずクレジットカードで支払う
これが当たり前になっていました。
「来月なんとかなる」が積み重なっていた
買い物をするときは、

生活に必要なものだから仕方ない。
今月は必要なものだから来月のお給料で支払えばいい。
そんな気持ちでクレジットカードを使っていました。
でも、1回の買い物は数千円でも、積み重なれば大きな金額になります。
そして翌月、請求金額を確認してびっくり。
えっ?!こんなに使ってたの?!
毎月お給料が入っても、クレジットカードの引き落としでほとんど残らない。
現金が残らないから、またカードを使ってしまう。
毎月毎月この繰り返しで、終わりの見えない【クレカ沼】に陥ってしまいました。
クレカ沼の悪循環とは?
わが家が繰り返していたのは、次のような流れです。
- 手元に現金がない
- 生活費をクレジットカードで支払う
- 使った金額を十分に把握できない
- 翌月のクレカ請求額が膨らむ
- 給料が入っても支払いで消えてしまう
- また現金がなくなり、クレカを使う
これでは、いくら家計を立て直したいと思っても、なかなか改善できません。
そこで、まずはクレジットカードで使う金額を把握することから始めようと考えました。
なぜ現金がないのに「架空マネー」を使うの?

現金がないのに架空マネーで管理する意味あるの?
そう思う方もいるかもしれません。
でも、今のわが家にとって、架空マネーは家計を立て直すための大切な家計管理グッズです。
本当は現金を取り分けて管理したい
例えば、クレジットカードで5,000円の買い物をしたとします。
もし手元に現金が5,000円あれば、そのお金を封筒に取り分けて、翌月のカード引き落とし用に確保できます。
こうすれば、クレジットカードを使っても、支払いに必要なお金を先に用意しておくことができます。
ところが、今のわが家には、その取り分ける現金がありません。
現金を取り分けて管理したくても、取り分けるお金がない。
これが、わが家の現実でした。
だからといって、何も管理しなければ、また同じことの繰り返しです。
そこで始めたのが、実際の現金の代わりに架空マネーを使う方法でした。
架空マネーで「あといくら使えるか」を見える化
架空マネーは、本物のお金ではありません。
架空マネーで15,000円の予算を作っても、実際の銀行口座に15,000円が増えるわけではありません。
それでも、予算を目で見えるようにして、買い物をするたびに使った金額を差し引けば、残りの予算が分かります。
クレジットカードは、現金が減る感覚がないまま買い物できてしまいます。
でも、架空マネーを使えば、

今週はあといくら使える?
本当に必要な買い物かな?
と、買い物の前に考えるきっかけになります。
架空マネーを使う目的は、見た目だけの家計管理ではありません。
クレジットカードの使いすぎを防ぎ、翌月の請求額を少しずつ減らしていくこと。
そして最終的には、現金が残る家計を目指すことです。
架空マネーを使った「現金可視化」とは?
現金可視化とは、予算や支出を目で見て分かるようにすることです。
一般的な袋分け家計管理では、本物の現金を食費や日用品費などの封筒に振り分けます。
一方、わが家が取り入れたのは、実際の現金の代わりに架空マネーを使う方法です。
架空マネーと本物の現金管理の違い
| 比較項目 | 本物の現金管理 | 架空マネー管理 |
|---|---|---|
| 使うもの | 実際の現金 | 金額を記載した架空のお金 |
| 現金の準備 | 必要 | 不要 |
| 予算の可視化 | できる | できる |
| 残り予算の確認 | できる | できる |
| 支払い資金の確保 | 現金を取り分ければ可能 | 架空マネーだけではできない |
| クレカ利用時 | 現金を別に確保できる | 支出を記録して予算を減らす |
架空マネー管理のメリットは、手元に現金がなくても予算を目で見えるようにできることです。
ただし、重要な違いがあります。
架空マネーは予算を管理するための道具であり、クレジットカードの支払い資金そのものではありません。
そのため、架空マネーによる予算管理と、実際の銀行残高・カード請求額の確認はセットで行う必要があります。
架空マネーで家計管理するために必要なもの
架空マネーによる現金可視化は、特別な道具がなくても始められます。
最低限必要なのは、次の3つです。
私は家計管理が長続きしない超ズボラタイプなので、少しでも楽しく続けられるように、管理グッズもそろえました。
① 架空マネー
今回の家計管理の主役です。
1,000円・5,000円・10,000円など、金額が分かる架空マネーを用意します。
架空マネーは、自分で手書きで作っても大丈夫です。
紙に「1,000円」「5,000円」などと記入するだけでも使えます。
本物のお札に似せる必要はありません。
むしろ、実際のお金とは違うことがひと目で分かる、シンプルなデザインがおすすめです。
大切なのは、使える予算を意識できること。
好きな色やデザインにすると、家計管理を続けるモチベーションにもつながります。
② 家計簿やカレンダー
買い物をした日付、金額、残りの予算を記録するために使います。
私は家計簿がなかなか続かないタイプ。
そこで、まずは難しく考えずに、
この4つを把握することから始めています。
細かく書き込みすぎると続かなくなるので、自分が管理しやすい方法を見つけることが大切です。
③ ファイル・ケース・収納用品
架空マネーや家計簿などをひとまとめにしておくために使います。
 ポチップ
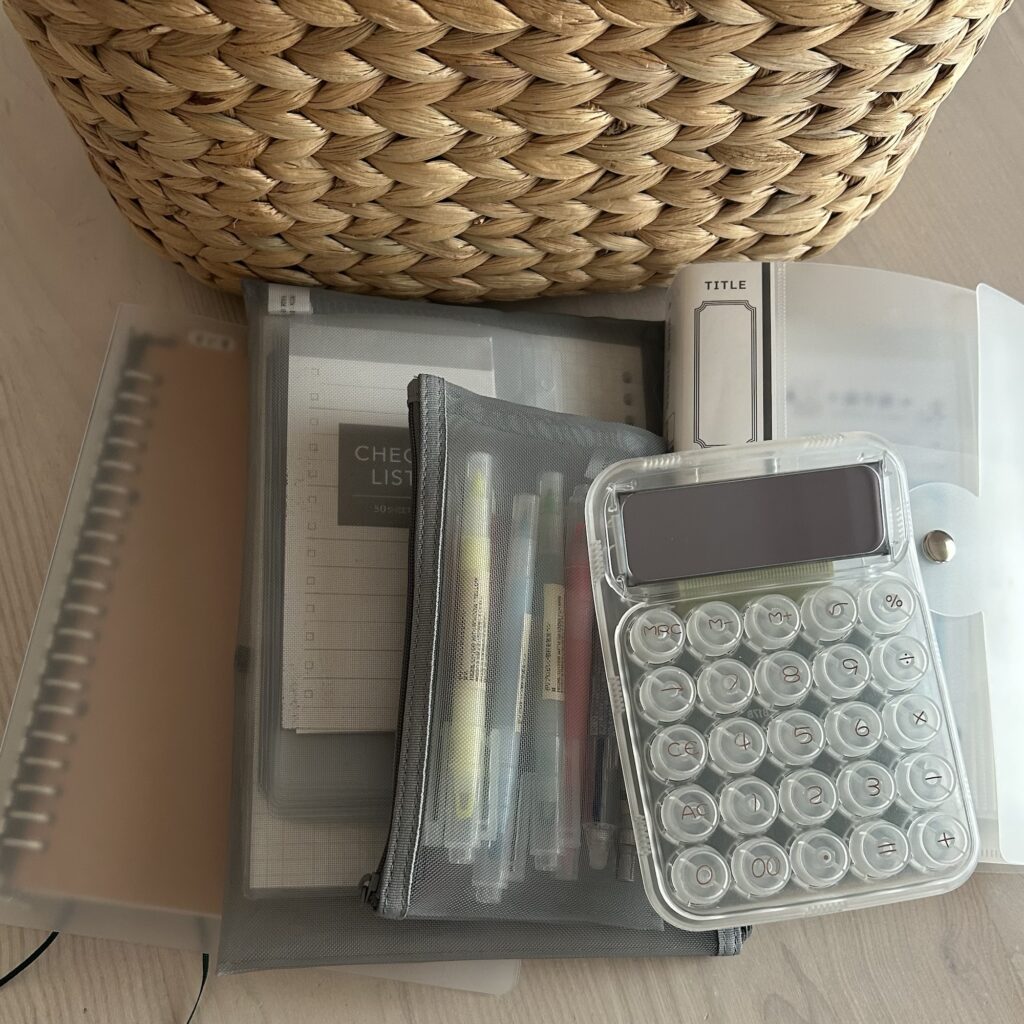
今回、私は無印良品などで次のアイテムを用意しました。
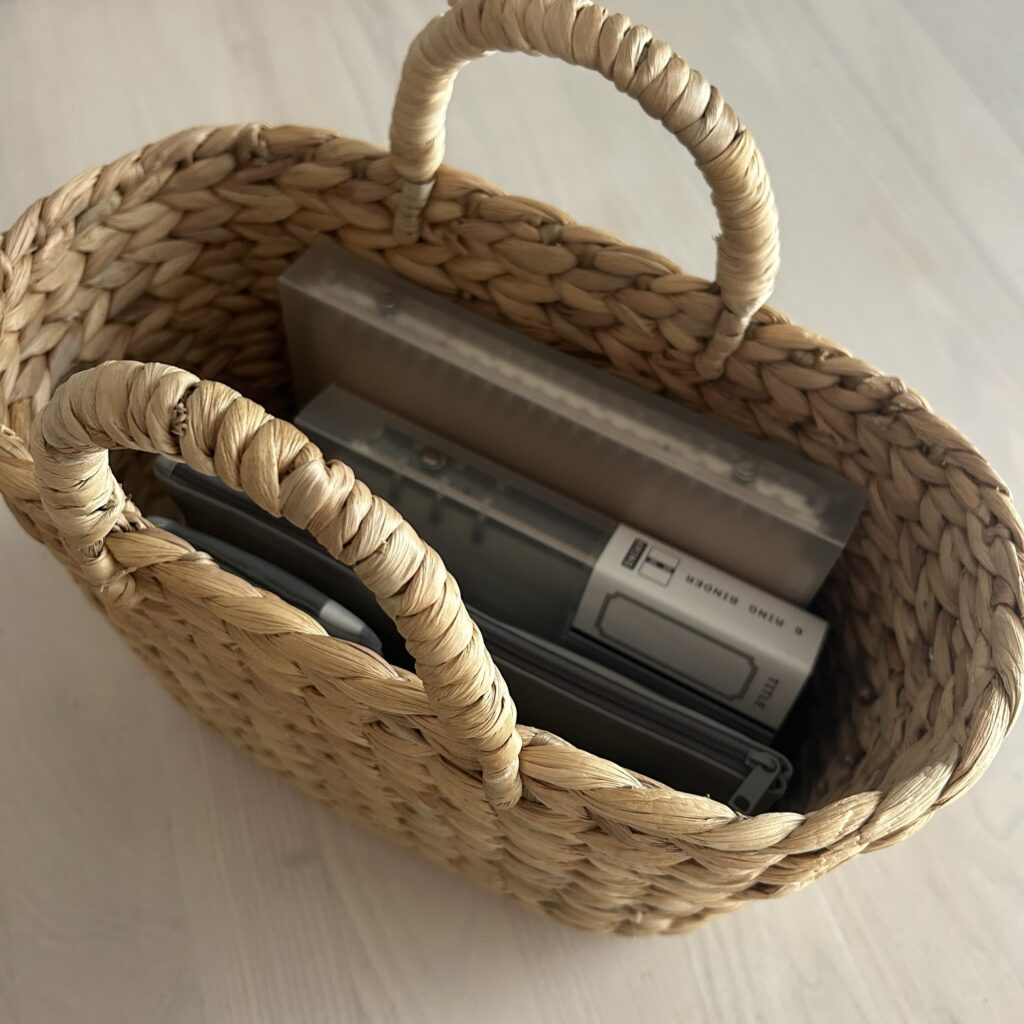
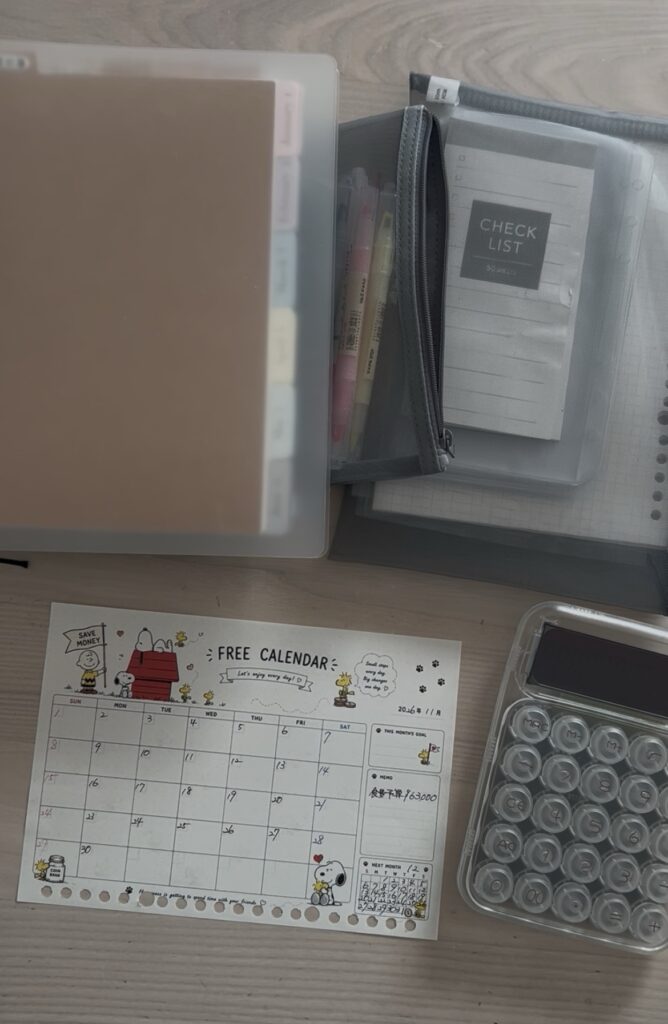
A5ファイルには家計管理に必要な用紙をまとめ、メッシュケースには文房具などを収納。
さらに、家計管理グッズをラタンバスケットにまとめています。
家計管理を始めようと思っても、道具がバラバラだと準備が面倒になりがちです。
必要なものを一か所にまとめておけば、買い物後にすぐ記録できます。
 ポチップ
正直、私はまず形から入るタイプです(笑)。
でも、家計簿が続かなかったからこそ、今回は少しでも続けやすい環境を整えたいと思いました。
家計改善のために新しく道具を購入する必要はありません。
最初は家にある封筒やメモ帳から始めて、必要になったものだけ買い足せば十分です。
【実践編】架空マネーを使った現金可視化のやり方
ここからは、架空マネーを使った家計管理の具体的な手順を紹介します。
初めての方でも取り組みやすいように、1週間の予算を15,000円とした例で解説します。
STEP1|まずは1週間の予算を決める
最初に、1週間で使える予算を決めます。
わが家では、食費と日用品費を中心に、週15,000円を目安に管理しています。
ただし、予算は家庭によって違います。
家族の人数や食費、日用品費などを考えながら、無理のない金額に設定しましょう。
最初から厳しくしすぎると、家計管理が続かなくなる可能性があります。
また、予算は実際の収入と支払い予定を確認して決めることが大切です。
STEP2|予算分の架空マネーを用意する
次に、決めた予算と同じ金額の架空マネーを用意します。
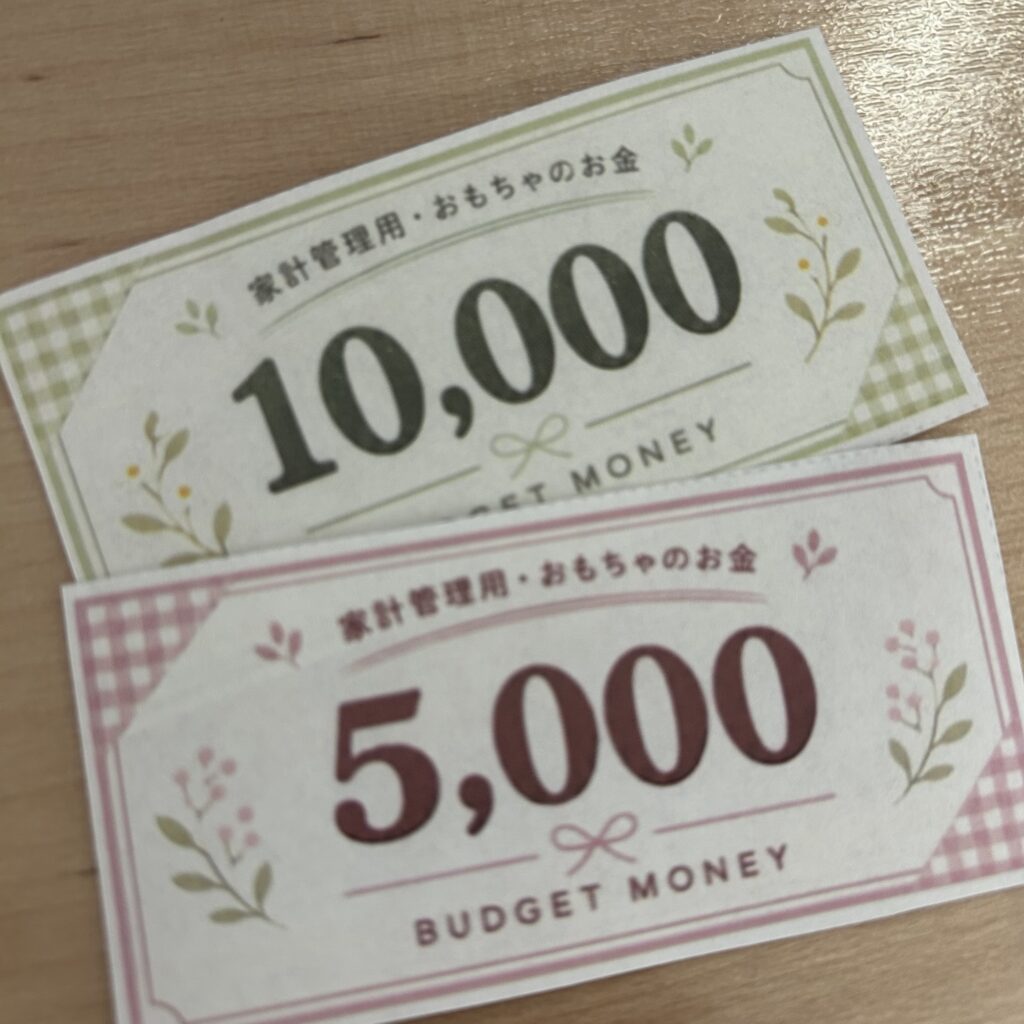
例えば、週予算が15,000円なら、
合計15,000円分です。
もう少し細かく管理したい場合は、1,000円札を複数枚用意しても大丈夫です。
架空マネーの枚数や金額は、自分が使いやすいように調整します。
STEP3|「使える予算」と「使ったお金」を分ける
架空マネーを収納する場所は、できれば2つ用意します。
① 使える予算
これから使ってもよい金額を管理する場所です。
② 使用済みの予算
買い物で使った金額を管理する場所です。
例えば、15,000円の予算から5,000円使った場合。
「使える予算」から5,000円分の架空マネーを取り出し、「使用済み」の場所へ移動させます。
これで、残りの予算が10,000円になったことを目で確認できます。
ただし、買い物金額が架空マネーの額面と一致しないこともあります。
その場合は、家計簿に正確な残金を記録し、必要に応じて架空マネーの組み合わせを変更します。

架空マネーは視覚的な補助として使い、正確な金額は家計簿で管理するのがポイントです。
STEP4|クレジットカードで買い物したら金額を記録する
実際に買い物をしたら、支払い方法にかかわらず金額を記録します。
例えば、クレジットカードで3,500円の食料品を購入した場合。
| 項目 | 金額 |
|---|---|
| 週予算 | 15,000円 |
| クレカでの買い物 | 3,500円 |
| 残りの予算 | 11,500円 |
15,000円 − 3,500円 = 11,500円
これで、今週あと11,500円使えることが分かります。
同時に、クレジットカードで3,500円利用したことも忘れずに記録します。
架空マネーで残りの予算を管理するだけでなく、カードでいくら使ったかを把握することが重要です。
STEP5|買い物をする前に残り予算を確認する
次に買い物をするときは、残りの予算を確認します。
例えば、残りの予算が5,000円だった場合。
買いたいものが6,000円分あっても、必要なものを優先したり、購入を翌週に回したりと考えることができます。
クレジットカードは、支払い時に現金が減らないため、ついつい使いすぎてしまうことがあります。
だからこそ、買い物前に残りの予算を確認する習慣をつけたいと思っています。
STEP6|1週間が終わったら支出を振り返る
1週間が終わったら、予算と支出を確認します。
チェックしたいのは、次の4つです。
- 予算はいくらだった?
- 実際にいくら使った?
- 何にお金を使った?
- 来週改善できることはある?
予算が余った場合は、翌週に繰り越すのか、別の目的のために残すのかを決めておきましょう。
反対に、予算をオーバーした場合も、使った金額はそのまま記録します。
大切なのは、予算を守れなかったことを責めるのではなく、原因を把握すること。
少しずつ買い物の習慣を見直していきたいと思っています。
クレカ沼から抜け出すために!架空マネーと一緒に管理したいこと
架空マネーによる現金可視化で、残りの予算を把握しやすくなります。
ただし、それだけでクレジットカードの請求額が減るわけではありません。
今のわが家のように、カードの支払いに追われている場合は、実際のお金の流れも確認する必要があります。
① 今月使ったクレカの金額を把握する
まずは、クレジットカードの利用明細を確認します。
食費や日用品費だけでなく、固定費やその他の買い物も含めて、どれくらい利用しているのか把握します。
家計簿で予算を管理していても、カードの請求金額を確認していなければ、翌月の支払いが予想以上に増えてしまう可能性があります。
架空マネーで管理する支出と、クレジットカード全体の利用額は分けて確認するのがおすすめです。
② カードの引き落とし予定額を確認する
次に、翌月の引き落とし予定額を確認します。
クレジットカードは、利用した日と実際に口座からお金が引き落とされる日が異なります。
そのため、今週の買い物を予算内に収めていても、過去に利用したカードの請求が残っていることがあります。
家計管理では、
この3つを確認することが大切です。
③ 銀行残高と支払い予定を照らし合わせる
架空マネーでは、実際の銀行残高は分かりません。
そのため、銀行口座に残っているお金と、今後の支払い予定も確認します。
例えば、銀行残高が50,000円でも、近日中に40,000円の引き落としがあるなら、自由に使えるお金が50,000円あるわけではありません。
今あるお金から、これから必要になる支払いを差し引いて考える必要があります。
また、収入から固定費やカードの引き落とし額を差し引いて生活費が不足する場合は、架空マネーだけでは解決できません。
支出や固定費、カードの利用方法も合わせて見直していきます。
④ 少しずつクレカの請求額を減らす
わが家が最終的に目指しているのは、現金が残る家計です。
そのためには、まずはクレジットカードの使いすぎを減らし、翌月の請求額を抑える必要があります。
架空マネーで支出を把握しながら、

今週は買い物を控えよう。
冷蔵庫にある食材を使おう。
と考える習慣をつけていきたいと思っています。
そして、カードの支払い負担が減ってきたら、少しずつ実際の現金を残せるようにしていきたいです。
架空マネーでの家計管理を続けるためのコツ
家計管理は、始めることよりも続けることの方が難しいと感じています。
私自身、これまで何度も家計簿に挑戦しては挫折してきました。
だからこそ、今回は次のことを意識しています。
① 最初から完璧を目指さない
家計簿を細かく書こうとすると、だんだん面倒になってしまうことがあります。
まずは使った金額を記録して、残りの予算を把握することから始めます。
② 家計管理グッズをひとまとめにする
ファイルや電卓、架空マネーをまとめて収納してすぐ手の届く場所へ置いておけば、思い立ったときにすぐ家計管理ができます。
道具を探す手間が減るだけでも、続けやすさにつながると思っています。
ポチップ
③ 予算オーバーしても記録をやめない
予算を超えてしまうと、家計簿をつけるのが嫌になることもあります。
でも、使いすぎたときこそ、何にお金を使ったのか把握することが大切です。
予算オーバーした金額も隠さず記録して、次の週の改善につなげます。
④ 無理な節約はしない
家計改善を頑張ろうと思うと、ついつい予算を厳しく設定してしまいがちです。
でも、食費を削りすぎたり、生活に必要なものを我慢しすぎたりすると、長く続けるのが難しくなります。
特に子どもがいる家庭では、必要な食事や日用品まで無理に削らないことも大切です。
予算はあくまでも目安。
実際の生活に合わなければ、見直しながら調整していきます。
架空マネーを使った家計管理で目指すのは「現金が残る家計」
今のわが家は、まだまだ家計改善の途中です。
架空マネーで管理を始めたからといって、すぐに現金が増えるわけではありません。
それでも、これまでのように何となくクレジットカードを使い続ける生活からは抜け出したいと思っています。
今後の目標は次の3つです。
目標① クレジットカードの使いすぎを防ぐ
予算を意識して買い物をする習慣をつける。
目標② 翌月のクレカ請求額を少しずつ減らす
日々の買い物を見直して、翌月の支払い負担を減らしていく。
目標③ 現金が残る家計にする
最終的には、給料が入ってもカードの支払いで消えてしまう生活から抜け出す。
そして、いつかは架空マネーではなく、実際の現金を取り分けて管理できるようになりたいと思っています。
この方法でどれくらい家計が変わるのか、これから実践しながら記録していく予定です。
まとめ|現金がなくても家計管理は今日から始められる!
現金がないから家計管理できない
以前の私は、そう思っていました。でも、今は少し考え方が変わりました。
現金がないからこそ、まずは自分がどれくらいお金を使っているのか把握する必要がある。
そのために始めたのが、架空マネーによる現金可視化です。
今回紹介した方法をまとめると、
- 家計の収入と支払い予定を確認する
- 1週間の予算を決める
- 予算分の架空マネーを用意する
- 買い物をしたら使った金額を記録する
- 残りの予算を確認する
- クレジットカードの利用額も別で管理する
- 週末に振り返って、次の週の買い物に生かす
という流れです。
もちろん、架空マネーを使ったからといって、すぐにクレジットカードの請求額が減るわけではありません。
でも、今まで見えていなかった支出を把握することは、家計改善の第一歩だと思っています。
目指すのは、クレカの支払いに追われる生活から抜け出して、現金が残る家計にすること。
まだまだ試行錯誤の途中ですが、少しずつ頑張っていきたいと思います。
同じようにクレカの使いすぎや現金不足に悩んでいる方、一緒に家計改善を始めてみませんか?
🌿 日用品費の節約にはウエル活もおすすめ!
わが家では、ポイントを活用して日用品費の負担を減らす工夫もしています。
2026年11月から変更されるウエル活のルールや、ウエルシアプラスとの違いを詳しくまとめました。